本周美債收益率持續走高,經濟數據強於預期、政府債務高企加上能源價格上漲,進一步推升通膨擔憂,強化了市場對聯準會可能在10月議息會議上加息的預期。芝商所(CME)FedWatch 工具顯示,當前市場定價下月加息概率已經超過60%。
美國銀行表示,債券市場恐慌情緒加劇,疊加金融股遭拋售,形勢持續惡化下市場迎來劇烈衝擊的風險正在升級。
債市恐慌
多年以來,市場普遍將美國基準10年期國債收益率觸及5%視為全球金融市場開始遭遇動盪的臨界線。
景順全球資產配置研究主管保羅·傑克遜認為,投資者緊盯美債收益率的理由很簡單:美債是全球無風險資產標桿;收益率突破5%之後,投資者可以鎖定2007年以來最高的美債回報。 傑克遜的測算顯示:當10年期美債收益率12個月均值達到4.72%之後繼續上行,全球股市便會開始下跌。 目前這個臨界點仍有距離 --當前12個月均值大約在4.34%。 但傑克遜表示,他已經開始減持股票,將部分資金轉向國債,博取可觀的債券收益。
如今,這個閾值暫時看起來不再像一個頂部,而更像是一個中途節點。 藍灣資產管理公司市場策略主管邁克·貝爾錶示,5%一直只是一個心理關口,並非一觸即發的自動警報線。 「人們總覺得國債收益率存在一個神奇數值,一旦突破就會引發危機。 但(收益率)是相對指標,而非絕對數值。」 貝爾解釋道。
真正關鍵的是美債收益率與其他核心投資指標的對比關係,尤其是股票的盈利收益率。貝爾稱,當前這一比值正在接近拐點,可能為股市拋售埋下伏筆。 歷史可以提供一些參考。 上一次10年期美債收益率突破5%時,MSCI全球股指腰斬,緊隨其後就是全球金融危機。 再向前追溯,10年期美債收益率一度飆升至接近6.8%,刺破了互聯網泡沫,股指同樣大幅下挫。
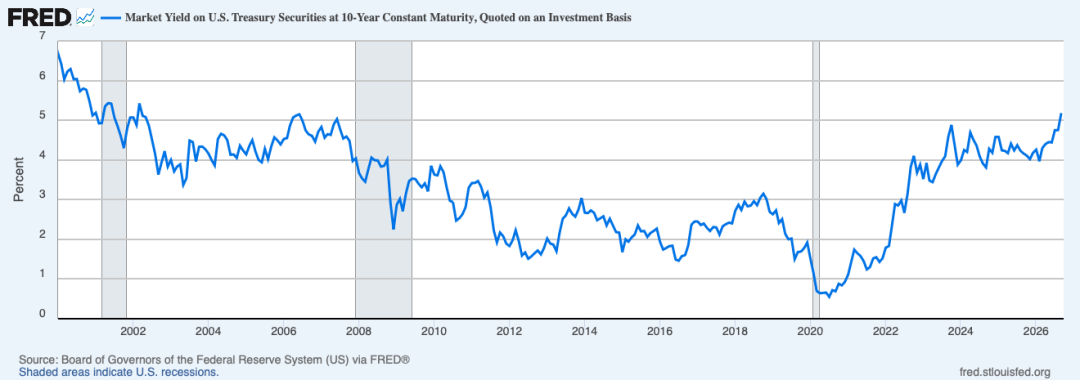
10年期美債收益率 (圖源:聖路易斯聯儲)
摩根大通認為,當前市場承壓臨界點上移至5%上方,背後一大原因是全球經濟發生 「結構性重大轉變」:人工智能、醫療健康與服務業權重提升。 很多這類企業無論融資成本高低,依舊持續投入與擴張。 摩根大通引用其近期大型投資者會議上多位主要投資人的觀點稱,這意味著 「傳統利率傳導渠道的約束力顯著下降」,股市的 「破裂閾值」可能大幅抬升,落在5.5%-6.0%區間。
規模29萬億美元的美債市場,幾乎是所有金融資產定價的基石。 收益率從5%快速上行,代表全球資本成本將迎來一次深度調整。 若美債收益率達到6%,背後可能意味著:通脹預期顯著抬升、市場對美國財政可持續性擔憂加劇,或是市場確信利率將在多年內維持高位;也可能是以上三者疊加。
在週五發布的《資金流向觀察》報告中,由邁克爾·哈特內特領銜的美銀分析師團隊指出,衡量美債市場預期波動率的MOVE指數,僅過去兩天就飆升33%。 和股票市場的恐慌指數VIX類似,MOVE指數往往會在美債市場承壓時大幅跳升。
哈特內特表示,這一全球融資基準品的波動率快速抬升,對各類市場都不是好消息。 倘若該態勢延續,同時安碩全球金融 ETF(IXG)大幅下挫,市場將面臨巨大風險。 他警告,一旦全球金融 ETF(IXG)跌破125美元,且MOVE指數站上125,一場避險去槓桿事件即將到來。 不過屆時會出現政策層恐慌式出手,壓低油價與美債收益率。 只有政策制定者開始恐慌,市場恐慌才會停止。 任何旨在壓低油價和收益率的干預措施,都將利空美元指數,利好大宗商品與新興市場資產。
銀行股低迷
過去幾周銀行股遭遇雙重打擊。 首先是美國銀行布萊恩·莫伊尼漢等大型銀行高管預警:投行業務收入下滑,交易收入大概率持平,隨後美聯儲加息周期開啟。
金融板塊 ETF(XLF)已經較自身高點回撤接近6%。 該板塊自9月4日開始走弱 -- 當天市場公布超預期強勁的8月就業數據。 自此債市開始計價:美聯儲大概率會落地加息。 過去三年,金融板塊的走勢與收益率曲線變化高度綁定。 5年期美債收益率減去2年期美債收益率的利差數據顯示,長期以來其價格跟隨收益率曲線變動。
如果美聯儲未來數月繼續加息,金融股或將迎來一段相當艱難的時期。 本輪美聯儲加息周期下,利率走高疊加收益率曲線扁平化,令銀行股承壓,同時給整體股市埋下隱患。 儘管市場目光都聚焦在10年期與30年期美債上,但真正關鍵的變化發生在收益率曲線短端 --長短端利差。 2年期美債收益率的漲幅甚至超過10年期美債。 該利差已經收窄至僅21個基點,而在美伊衝突爆發前,利差還高於70個基點。 這會對金融股形成顯著衝擊:利率抬升會拖累貸款增長、抬高銀行資金成本;而平坦化的收益率曲線會壓製淨利息收入,所有這些因素都會損害銀行盈利。
該影響不只波及大盤,也會傳導至實體經濟。 如果放貸業務無利可圖,銀行收縮信貸,企業可用於擴張的資金就會變少,消費者借貸消費也會變得更加困難。 本質上,金融板塊想要企穩,需要兩個條件之一:收益率曲線停止扁平化,或是經濟數據明顯走弱,迫使美聯儲暫停加息。 但當前美聯儲加息才剛剛啟動,通脹未見回落跡象,美聯儲暫停加息的可能性很低。
22V研究公司技術分析主管約翰·羅克梳理過去五十年的10年期美債收益率圖表,找出16次和當前行情類似的收益率快速拉升階段。 每一輪行情過後,都會爆發某種形式的金融災難。
羅克認為,本輪需要重點盯防區域性銀行;區域性銀行的穩健是大盤站穩的必要條件。 代表區域銀行板塊的KRE指數,已較近期高點下跌近10%,距離進入技術性回調區間僅一步之遙。 回顧歷次利率上行引發的危機,銀行業往往遭受最沉重打擊。 「區域性銀行尤其必須保持韌性,即便下跌,幅度也不能過大、不能演變為實質性風險。」 他說,「如果區域銀行持續走弱,進而蔓延至整個銀行業,股市不可能走出強勢行情,絕對不可能。」
微信編輯 | 格蕾絲
