打開手機點一單,三十分鐘後一袋帶著露水的青菜就能擺到門口,這就是2026年秋天我們普通人買菜的日常。回頭看看永輝這家老超市這幾年的起起伏伏,心裡真不是滋味。它曾經把沃爾瑪壓在身下,如今卻連門店都守不住。
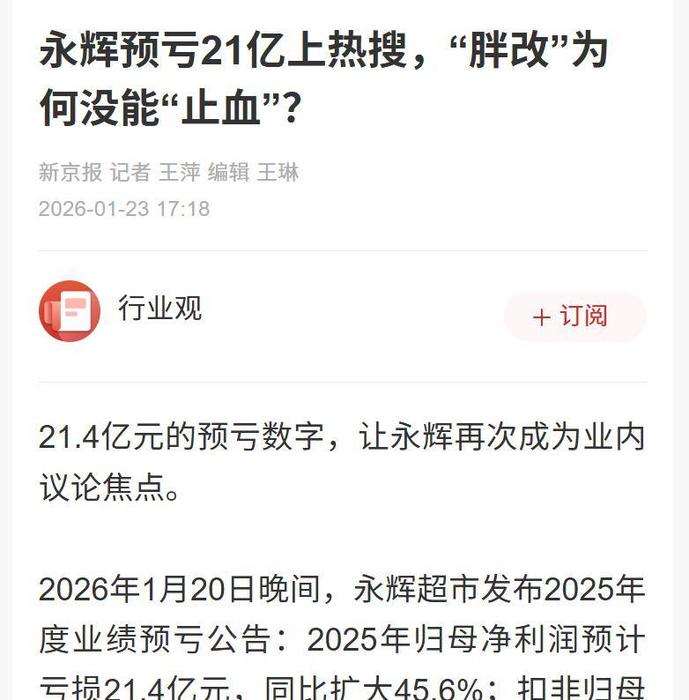
被同行乾趴下只是面子上的說法,被整個消費習慣甩下車才是里子。 把日曆翻回2026年1月20日,永輝拋出2025年的業績預告,預計虧21.4億元左右。
等到年報正式落地,全年實際虧損定格在25.52億元,營收同比掉了兩成多。 五年算一筆總賬,這家超市一哥累計虧掉的錢已經越過120億元大關,關店數量衝上394家。
幾個數字擺在一起,看著就冷。 時間往回撥十幾年,永輝完全是另一副樣子。 福建人張軒松兄弟從一家生鮮小舖起家,硬是把"農改超"這條冷門小路跑成了全國高速。
2010年公司在上交所掛牌,2016年前後門店數量越過千家大關。 那陣子沃爾瑪在中國連連敗退,家樂福也開始縮攤,永輝順勢坐上了中國超市一哥的位置。 那幾年永輝擴張的腳步,像踩了風火輪。
巔峰的2021年,公司資產總額逼近802億元,門店鋪到三十多個省市區。 生鮮占比高、產地直採硬,這是它的祖傳手藝。 可規模這把刀,握久了容易割到自己手。
門店越舖越密,租金人工像滾雪球一樣往上堆,賬面好看,筋骨已經悄悄軟下去了。 到2025年三季度末,永輝資產縮到316.2億元,負債卻高懸在281.29億元,資產負債率88.96%,離90%的紅線就差一隻腳。
經營活動產生的現金流淨額,從2022年的58.64億元一路掉到2025年三季度的11.4億元。 手裡沒餘糧,再想轉身就難。 關店、裁員、處置資產,幾乎成了每個季度的固定動作。
把永輝重新推上風口的,是2024年9月的那筆大交易。 名創優品創始人葉國富砸下約63億元,拿到永輝約29.4%的股權,頂替牛奶公司坐上第一大股東的椅子。
葉國富對外講得很直白,他看過Costco、山姆、trader Joe's,覺得中國零售業能走通的路,只剩胖東來這一條。 從那以後,"學胖東來"四個字幾乎被刻在了永輝門口。
2024年5月,永輝在鄭州信萬廣場開出首家調改店,官方口徑說開業當天銷售額是調改前的13.9倍。 到2025年底,永輝完成調改的門店超過300家,年內又關掉381家低效門店。
改一批、砍一批,賬面上直接蒸發12億多。 2025年下半年,34歲的王守成接棒CEO,成了A股最年輕的超市一哥掌門人。 他北大碩士出身,2017年校招進永輝,是公司"融才"計劃裡拎出來的苗子。
 編輯
王守成接過的擔子不輕,他對外喊話,要在兩到三年內走出生死線,2026年把所有門店都調改一遍。 話說得挺硬,牌面卻不太夠用。
胖東來那套本事,表面看是服務好、商品精,骨子裡靠三根柱子撐著。 頭一根是人。
許昌胖東來基層員工平均月薪9886元,店長月薪超過7.8萬元,公司拿出95%的利潤分給員工,員工一年休145天,離職率壓到0.33%。 這些數字甩出來,同行看了都想原地轉身走人。
 編輯
第二根柱子是供應鏈。 胖東來聯合河南本土幾家商超搞四方聯采,自建冷鏈,生鮮日清,採購成本一下壓掉三到五成。
永輝是全國盤子,攤子舖在三十多個省市區,想做區域集約化採購,光協調就能把人熬出白頭髮。 規模這東西,沒精細度兜底,就是個漂亮的空殼子。
第三根柱子是信任。 胖東來把進貨價、毛利率公開到標籤上,服裝直接寫明每件賺2.5元,玉石月餅這類過去賺大錢的品類,毛利率壓到15%到20%,差不多只有行業平均的三分之一。
靠這份透明,它換來95%的復購率和5%的淨利率,遠遠超過大賣場行業1%到3%的平均線。
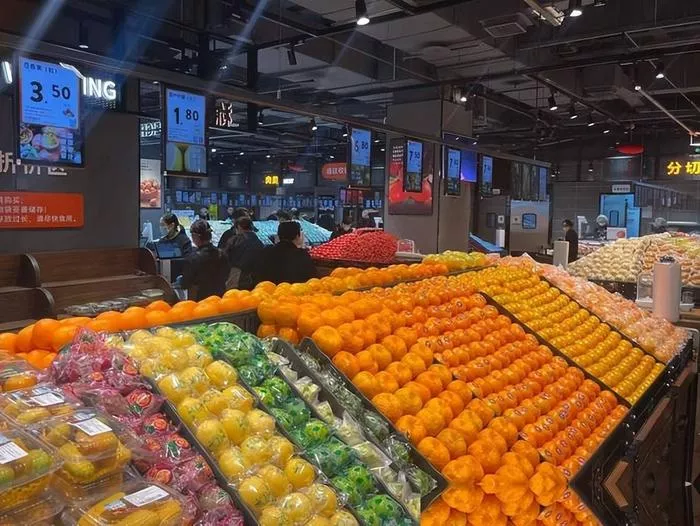
永輝學得怎麼樣? 客流確實上來了。官方數據顯示,調整改造後的門店客流量平均增加了80%,其中六成調整改造後的門店盈利超過了歷史最高點。但整體財報並未隨之好轉,虧損反而越陷越深。
道理不複雜,服務項目加上去容易,分配機制改不動,供應鏈壁壘更是砸多少錢也堆不出來。 裝修樣子能照搬,骨子裡的東西沒法空運。
中國連鎖經營協會2025年的行業數據給了個清楚結論,超市行業的增長動力已經從鋪門店轉到摳單店效率,九成以上調改成功的樣本都贏在單店效能提升,不在客流本身。 胖東來單店平效大約15萬元每平方米,是永輝的2.5倍。
差距不在貨架擺法,不在制服顏色,差在那套看不見的分配邏輯裡。 真正要命的一刀,不在傳統超市這張桌面上。
2026年2月5日晚,美團在港交所發公告,宣布以約7.17億美元、折合近50億元人民幣,收購叮咚買菜中國業務的全部股權。 叮咚買菜此前連續七個季度盈利,月活用戶超過700萬。
這樁收購像是即時零售獨立玩家時代的最後一聲鑼響。 商務部研究院的《即時零售行業發展報告》給出三條清晰曲線,2024年即時零售規模7810億元,2025年衝到9714億元,同比增長24.4%,2026年正式邁過萬億門檻。
中國物流與採購聯合會的口徑也印證,2025年全國即時配送訂單量首破600億單,人均一年下單43次。 盤子大了,口味卻變了。 消費者買菜的腦迴路,被徹底換了一遍。
年輕人要的是手機屏幕上那顆按鈕,按下去半小時見菜。 推著購物車逛一個小時的儀式感,早就被判了死刑。
永輝引以為傲的大賣場面積、全國布點、倉儲厚度,在前置倉和同城配送的降維打擊前,反倒成了掉個頭都費勁的大油輪。 橫著比一下,畫面更叫人唏噓。
沃爾瑪中國這兩年也在砍低效門店,把家底全押到山姆會員店和沃爾瑪小時達兩張牌上。 家樂福中國收縮得更慘,自營門店只剩4家。 大潤發易主阿里之後幾經轉手,也在邊改邊關。
整個傳統大賣場板塊,像一片被潮水退遠的沙灘,誰都不好過。
再把2026年10月的大背景拎出來說一說。 國家統計局數據顯示,2025年社會消費品零售總額首次邁過50萬億元大關,網上實物商品零售額里的吃類商品同比增長14.5%。 蛋糕在變大,切蛋糕的刀法卻整個翻篇了。
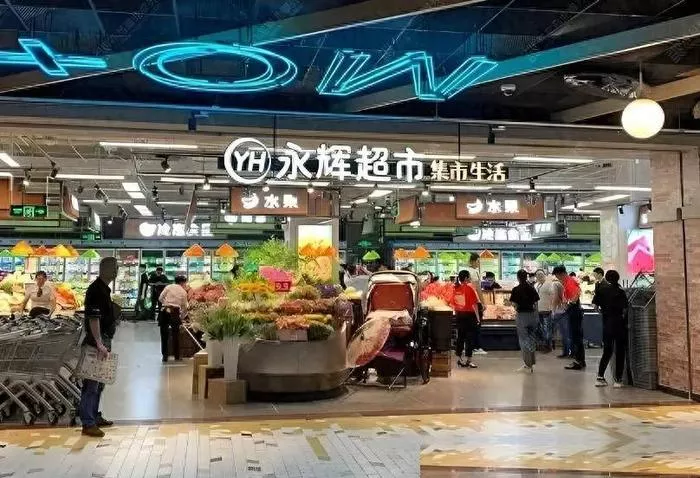
線下大賣場拿到的那一塊,正以肉眼能看見的速度變薄。 永輝手裏還有牌嗎? 牌還是攥著幾張。
生鮮供應鏈是壓箱底的老本,名創優品帶來的資本和經營思路算是一股活水,王守成這代年輕管理層也肯下場拼殺。 可要在2026到2027這個窗口裡殺出一條血路,光靠給店面換皮膚遠遠不夠。
要動的,是定價規矩、分配機制和即時履約這三根難啃的硬骨頭。 規模從來不是護城河,有時候就是壓垮駱駝的最後一塊石頭。
1000家門店曾經是勳章,等到負債率逼近90%的時候,每一家都成了拖累。 抄作業能抄到捲麵,抄不到腦子。
胖東來的核心不是笑臉和熱毛巾,是分配革命、供應鏈壁壘、信任經濟這三根柱子一起撐起來的生態。 把永輝這一跤看懂了,對我們自己也有點啟發。
打敗老巨頭的那一刀,常常不在貨架對面,而在手機屏幕上那個新按鈕上。 時代換擋的時候不會打招呼,老玩家如果還端著舊地圖去找新大陸,再使勁踩油門,也只是在原地畫圈。
安全感這東西,從來不是別人遞過來的,是自己一筆一筆掙回來的。
