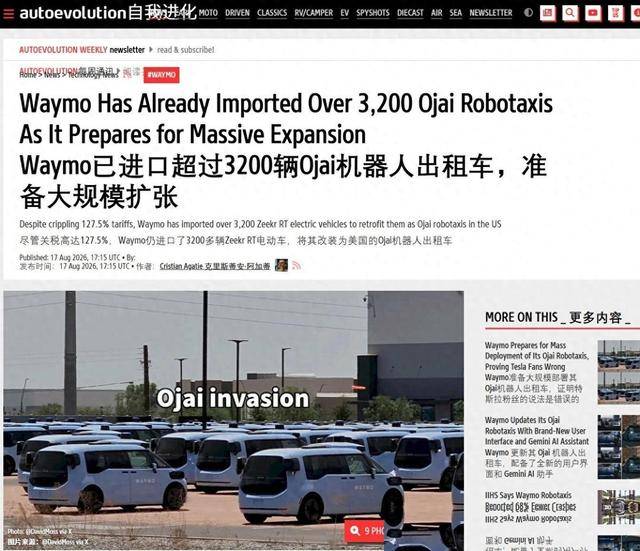
看到这条新闻,第一反应是想笑。美国那边天天嚷嚷着要跟中国电动车脱钩,关税一层加一层,最后堆到127.5%。
结果呢?谷歌自家的Waymo扭头就从宁波拉走了3200多辆纯电车。嘴上说不要,身体却很诚实。
这种事放在别的行业不好想象,但放在今天的中国电动车产业链身上,好像又变得顺理成章。产业链的话语权不是喊出来的,是别人捂着钱包哭着也要买出来的。
这家美国公司叫Waymo,谷歌母公司Alphabet旗下的自动驾驶业务。
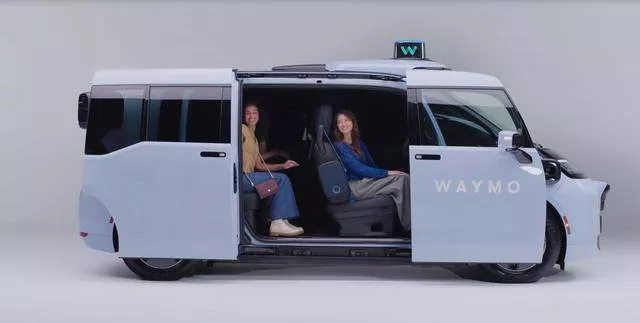
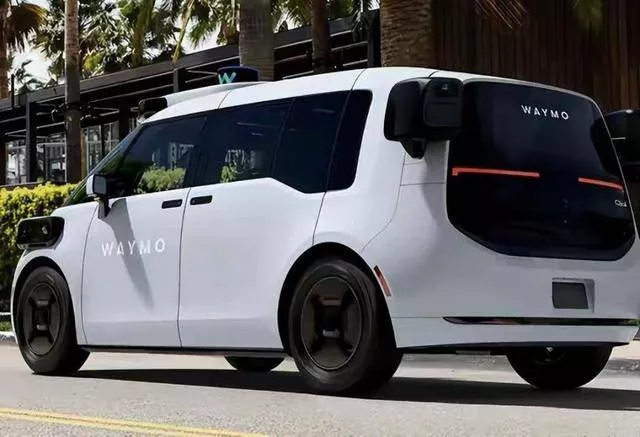
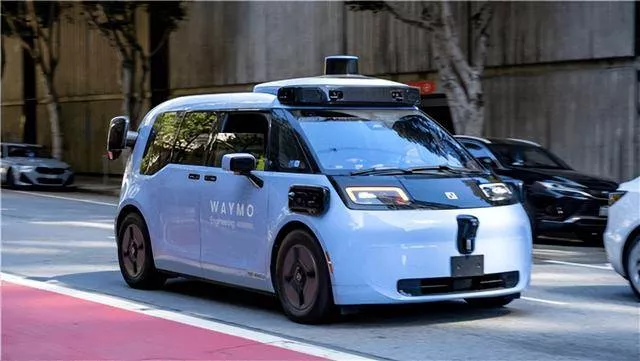
它买的车来自吉利极氪,型号代号CM1e,Waymo自己给它取了个名字叫Ojai。海关记录显示,光是2026年一年,就有2600多辆这样的车从洛杉矶港上岸,加上2024到2025年的批次,累计超过3200辆。
这些车运到哪儿去了?亚利桑那州梅萨市,Waymo的整备工厂。
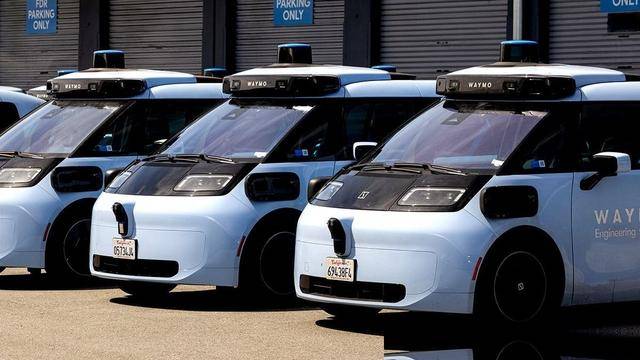
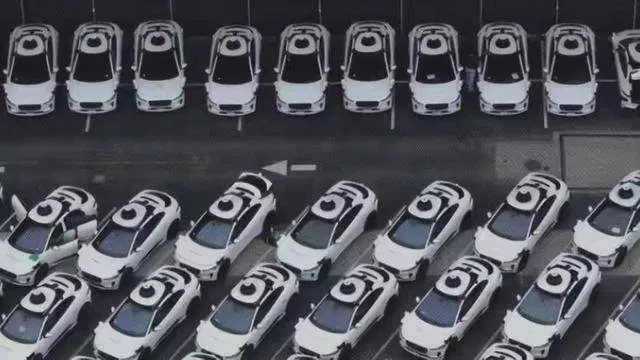
有美国网友在停车场外拍到过一次画面,五百多辆Ojai整整齐齐排着队等改装,蔚为壮观。福布斯八月中旬还专门发了一篇长文,作者Brad Templeton亲自坐了几趟Ojai,把这款车称作Waymo下一阶段车队的顶梁柱。
关税这道坎怎么迈过去的?我们得掰开揉碎算一笔账。海关申报单上,每辆车的裸车价大约3.8万美元。
127.5%的税一压,落地成本蹦到8.65万美元左右。Waymo接着给它装第六代自研的自动驾驶硬件,4个激光雷达、6个毫米波雷达、13个摄像头再加计算平台,一套下来约2.5万美元。
全套算完,一辆Ojai的总成本在11.5万美元附近。11.5万美元贵吗?看跟谁比。
Waymo老一代主力车是英国捷豹I-Pace改装的电动SUV,那款车光裸车就要7.5万美元,早期自动驾驶硬件又重又贵,全套下来单车成本超过20万美元。也就是说,天价关税砸下来之后,中国造的Ojai总价还便宜了近一半。
这个反差说明什么?不是中国车便宜到离谱,而是欧美传统豪车的水分太大。Waymo跟极氪的合作其实签得挺早。
数年前双方就敲定了这个定制项目,那会儿关税还没这么夸张。拜登政府任期末段,把中国电动车关税一口气拉到100%;特朗普2025年重新上台后,又加了一轮码,凑到今天这个127.5%。
合同已经签了,车已经在造了,Waymo只能硬着头皮吃下这笔账。
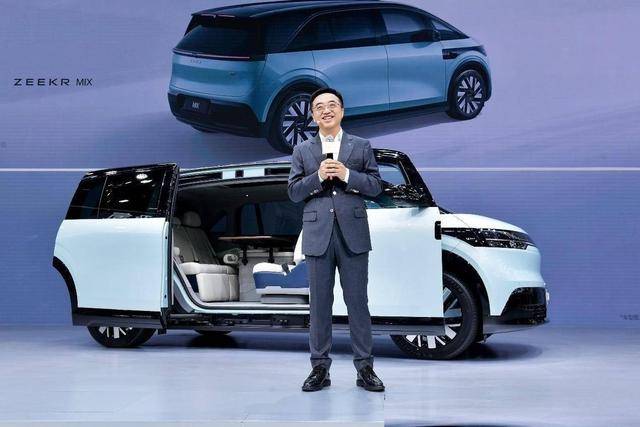
这里面还有个特别值得聊的反差。Ojai在国内对应的量产车型叫极氪MIX,2024年10月底上市。吉利当时给它投了大约70亿元研发费用,专门做了一套浩瀚-M(SEA-M)架构。
结果国内销量惨不忍睹。首月373台,之后一路下滑。
根据China EV DataTracker的数据,2026年6月这款车在国内只卖出了4台,累计销量在两千辆上下。
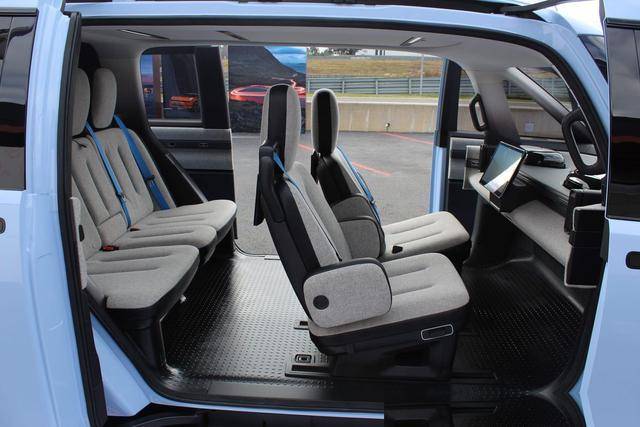
原因说穿了不复杂。极氪MIX造型圆滚滚,网友给它起绰号叫"大号宝宝巴士"。没有B柱、双向对开滑门、五座布局、售价卡在27万元左右。
中国家庭买车讲究什么?气派、空间够装、家里老小都能坐得舒服。这款车前卫是前卫,可跟家用需求不太搭边。
私家车主看一眼就摇头走开。奇妙的地方就在这儿。极氪MIX被中国消费者嫌弃的那些点,恰恰是Waymo工程师眼里的宝贝。
没有B柱、双向滑门,意味着上下车空间极其开阔。拎着行李箱的乘客能一步迈进去,带小孩的家长也不用弯腰扭身。
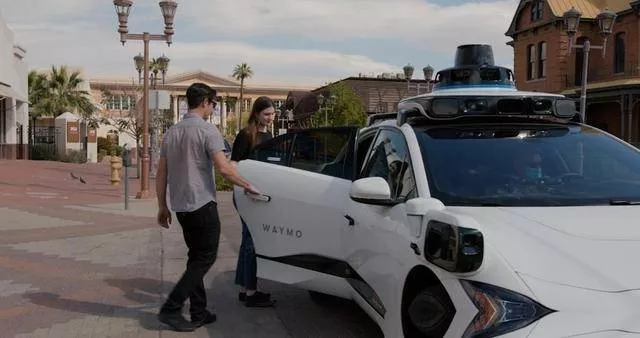
低平地板、超长轴距,后排翘二郎腿都没问题。线控转向、线控制动、双冗余电源,这些对无人驾驶来说是保命的底线。
同一款车,在C端市场卖成边缘货,在B端商用赛道却成了香饽饽。这种场景错位,在商业史上不多见。
它也从侧面告诉我们一件事:中国造车产业链现在的柔性很足,同一个平台能孵化出零售版,也能定制出商用版,成本还压得住。想造什么样的车,中国工厂都能配合,这才是真正让美国同行头疼的地方。
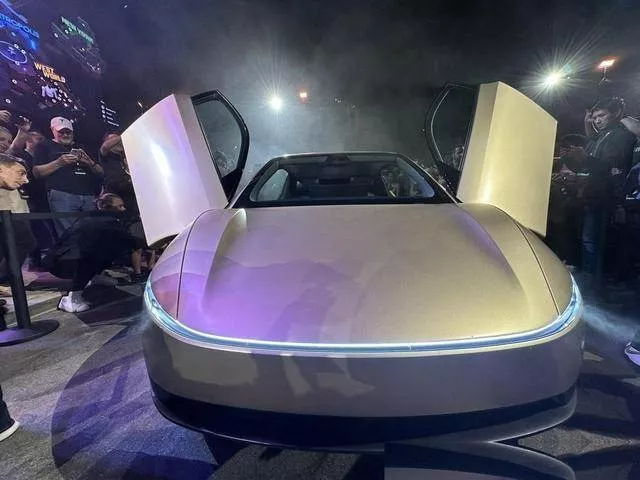
看看Waymo的对手都在干嘛。特斯拉搞出个Cybercab,马斯克把发布会开得声势浩大,坚持纯视觉方案,坚持无方向盘无踏板。
可到现在真正跑在路上的测试车不过百来辆。通用旗下的Cruise折腾了几年已经退场。
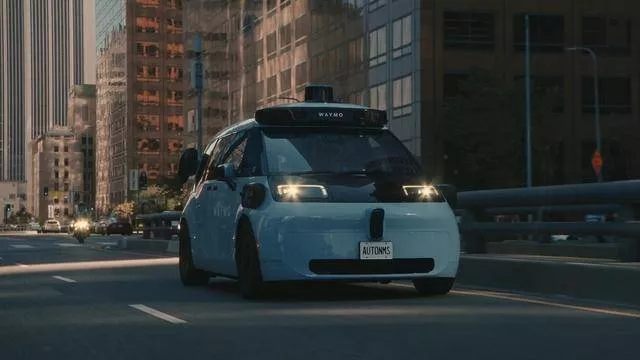
反观Waymo,在旧金山、凤凰城、洛杉矶、奥斯汀几个城市加起来,商业化车队规模已经超过4000辆,还在往几千辆的Ojai目标冲。Waymo为什么敢这么砸钱?
两个原因。第一,Alphabet家底厚,现金流够它烧十年八年。
第二,业内专家算过一笔账,Waymo现在还在扩张验证期,单车成本占整体运营开支的比例大约三分之一。等到2030年代真正规模化以后,车辆折旧才会变成大头。
现在多花点钱把车队铺开、把技术验证到位,反而是最划算的选择。
站远一点看这件事更有意思。自动驾驶技术的起点可以追到2000年代初,美国国防高级研究计划局(DARPA)在莫哈韦沙漠办的挑战赛。斯坦福和卡内基梅隆大学的团队用改装车跑出了第一代雏形。
2009年谷歌启动Google Chauffeur项目,也就是Waymo的前身。此后十几年,硅谷一直牢牢握着算法和感知软件的高地。
但是软件跟制造完全是两码事。写代码靠几十上百个天才工程师,把几万辆车以低成本高可靠性推上街,靠的是整条产业链。
工厂、供应链、电池、底盘、产业工人,一样都不能少。这条工业化的腿,在过去二十年里悄悄从底特律和斯图加特转移到了长三角珠三角。Waymo这次的选择,等于是替美国产业界承认了这个事实。
政客那边当然不高兴。2026年2月,参议员Bernie Moreno在参议院听证会上专门点名批评Waymo跟吉利、极氪的合作,要求限制中国造的自动驾驶硬件进入美国市场。可与此同时,Waymo的采购团队还在洛杉矶港排队清关。
华盛顿喊得凶,加州港口装得多,这种撕裂感就是当下中美经贸关系最典型的一幕。
Waymo也没把鸡蛋放一个篮子里。公司透露过下一步会基于韩国现代Ioniq 5开发一款车型,给车队多留一条腿。但业内朋友都清楚,Ioniq 5的原生底盘不是为无人出租车设计的,改装成本和运营效率还得重新验证。
真正让工程师们心里踏实的,还是宁波下线的这批CM1e。
对未来走向,我们的判断是这样。短期内美国政府大概率继续加码,甚至可能针对Robotaxi行业出台更细的成分审查。中期看,谷歌、Uber这些出行巨头会琢磨在墨西哥或者东南亚设整备基地,把中国造的底盘拆解运输、就地组装,用产业转移的办法绕开关税。
长期看,中国自家的萝卜快跑、小马智行、文远知行也在往东南亚、中东、拉美输出运营经验。
这件事对中国车企也有启示。极氪MIX在国内卖不动,怪不了车不好,是需求错位。它换个身份、换个场景,就能成为硅谷街头的明星。
中国车企下一步要想清楚,不用一心追求做通吃车型。有时候一款看起来"偏科"的车,反而更容易在细分场景里跑出规模。
这是极氪MIX用国内销量惨淡换来的一课。从台湾地区媒体到日韩汽车圈,最近都在盯着这批车。
日经新闻八月初发过一篇分析,说Waymo这个采购动作让丰田、日产这些老牌车企压力山大。他们花了几十年建立起来的整车成本优势,被中国电动车产业链一举打穿。
台湾地区半导体业界人士也在讨论,未来自动驾驶芯片的产业格局,会不会因为中国造车平台的崛起而重新洗牌。
回到那3200辆车身上。它们扛住127.5%的重税,跨过太平洋,静悄悄地停在洛杉矶和凤凰城的街边等乘客。每一次侧门滑开,都在替中国制造做一次免费广告。
真金白银的账单不会撒谎,产业规律也不听政客调遣。这大概就是2026年这个夏天,全球汽车工业留给我们最实在的一课。
